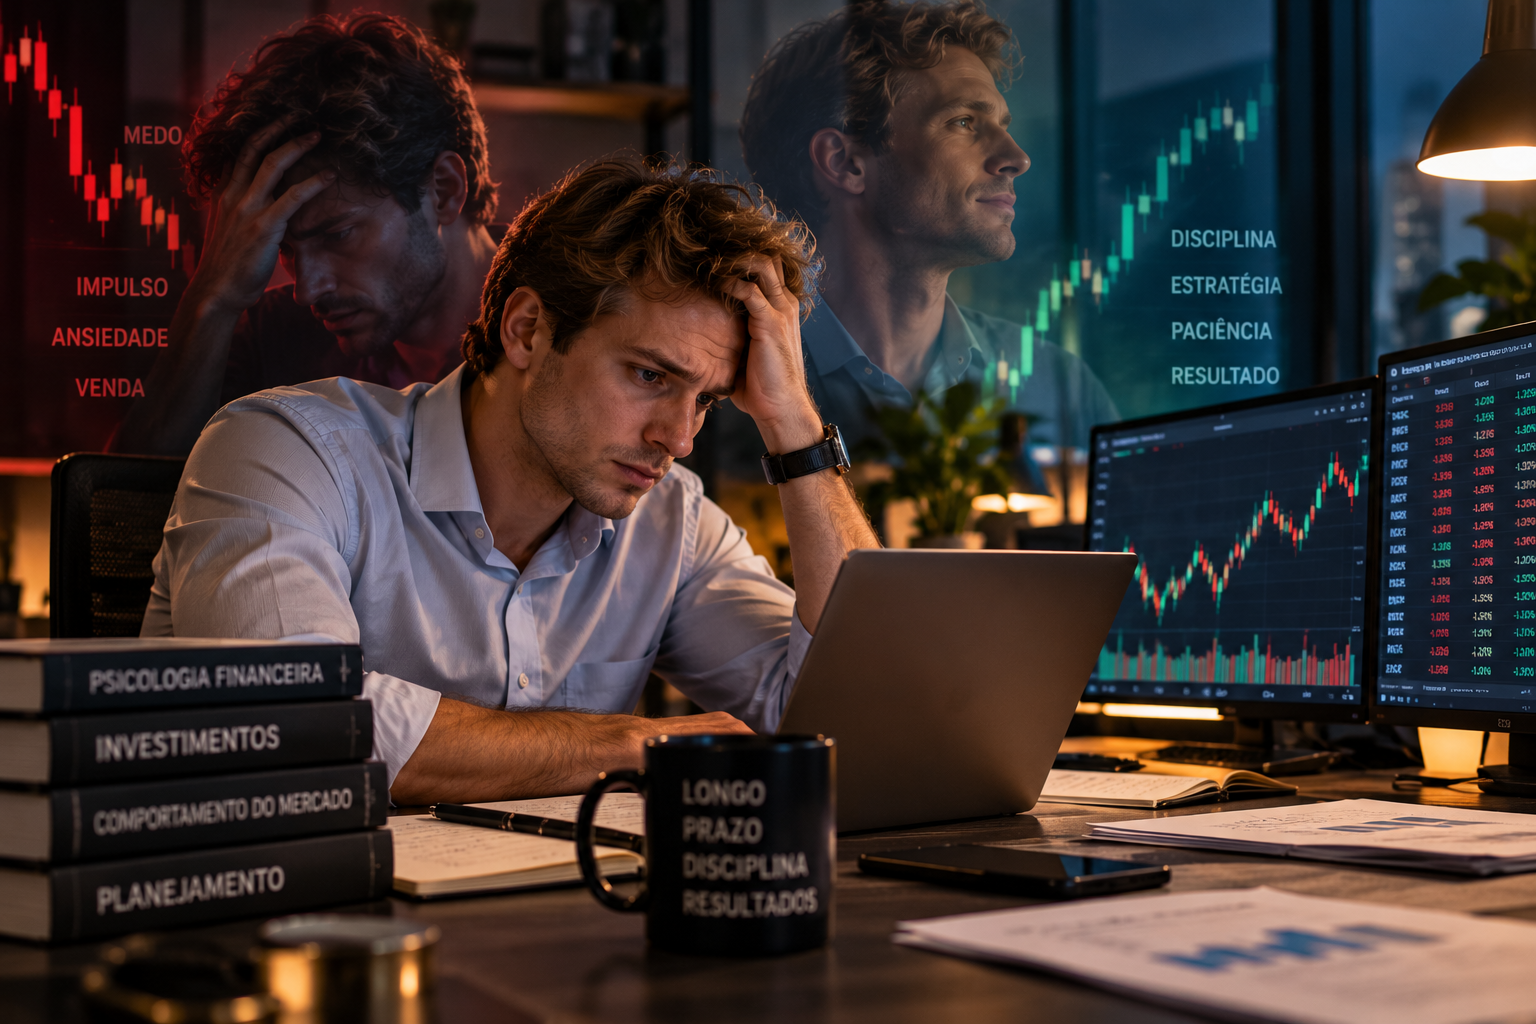
Medo, euforia, excesso de confiança e necessidade de pertencimento influenciam decisões financeiras. A compreensão desses comportamentos ajuda a explicar por que investidores frequentemente compram depois das altas e vendem depois das quedas.
O investidor que acompanha a bolsa diariamente pode ter acesso a balanços, relatórios, indicadores econômicos e análises de especialistas. Ainda assim, essa quantidade de informação não garante boas decisões. Em muitos casos, o problema não está na ausência de dados, mas na maneira como as pessoas interpretam os dados e reagem emocionalmente às mudanças de preço.
O mercado financeiro coloca o indivíduo diante de uma situação desconfortável: tomar decisões sobre um futuro incerto, utilizando informações incompletas e observando continuamente o valor de seus investimentos oscilar. Uma queda pode despertar o receio de perder ainda mais. Uma alta pode produzir a sensação de que existe uma oportunidade imperdível. Em ambos os casos, a urgência emocional pode substituir a análise.
A economia comportamental ajuda a compreender esse fenômeno ao mostrar que decisões financeiras não são tomadas exclusivamente por agentes perfeitamente racionais. As pessoas utilizam atalhos mentais, atribuem pesos diferentes a ganhos e perdas e podem ser influenciadas pelo comportamento dos outros. Esses mecanismos são comuns à experiência humana e se tornam especialmente relevantes em ambientes nos quais os resultados são incertos e a informação circula rapidamente.
Por que perder dói mais do que ganhar alegra
Um dos conceitos importantes da economia comportamental é a aversão à perda: para muitas pessoas, a dor psicológica de perder determinada quantia tende a ser maior do que a satisfação de ganhar uma quantia equivalente.
No mercado de ações, isso pode produzir decisões contraditórias. Um investidor compra uma empresa porque acredita em seu potencial de geração de resultados, mas vende rapidamente quando a cotação cai, mesmo sem investigar se os fundamentos mudaram. Ao mesmo tempo, pode manter por muito tempo uma posição perdedora porque não quer reconhecer que errou.
O preço de compra passa a funcionar como uma referência emocional. Em vez de perguntar se a ação ainda representa uma boa oportunidade ao preço atual, o investidor se concentra em recuperar o valor que pagou. Mas o mercado não tem obrigação de devolver esse dinheiro. O preço original é um fato histórico, não uma garantia de recuperação.
O raciocínio adequado exige uma pergunta mais difícil: considerando as informações disponíveis hoje, eu compraria essa mesma ação pelo preço atual? Se a resposta for negativa, é necessário entender por que a posição continua na carteira. Se a resposta for positiva, deve haver uma justificativa fundamentada nos resultados esperados, nos riscos e no preço — não apenas no desejo de evitar a realização de um prejuízo.
A euforia também distorce a percepção
O medo não é o único risco. Em períodos de valorização, o investidor pode confundir uma sequência favorável de resultados com uma demonstração de habilidade excepcional. Se suas escolhas deram certo, passa a acreditar que consegue antecipar o mercado com maior precisão do que realmente consegue.
Esse excesso de confiança pode levar ao aumento desnecessário das operações, à concentração excessiva em poucas ações e à subestimação dos riscos. O investidor começa a atribuir os ganhos à própria capacidade de análise, enquanto trata as perdas como acontecimentos excepcionais ou injustiças do mercado.
A dificuldade é que resultados financeiros são influenciados tanto pela qualidade das decisões quanto por fatores que escapam ao controle individual. Uma operação pode dar lucro por sorte, assim como uma decisão bem fundamentada pode gerar prejuízo diante de um evento imprevisível. Avaliar a qualidade de uma decisão apenas pelo resultado imediato é um erro: o que importa é saber se o processo era consistente com as informações disponíveis e com os riscos assumidos.
O mercado recompensa resultados, mas não oferece uma explicação clara sobre a origem de cada acerto. Essa ambiguidade cria espaço para interpretações equivocadas sobre a própria competência.
Quando o comportamento dos outros vira argumento
Outro mecanismo recorrente é o comportamento de manada. Diante de incerteza, as pessoas tendem a considerar as ações dos demais como fonte de informação. Esse comportamento pode ser útil em determinadas circunstâncias, mas também produz movimentos coletivos nos quais a popularidade de um investimento passa a ser confundida com sua qualidade.
Uma ação que sobe intensamente ganha visibilidade, atrai novos compradores e passa a aparecer com frequência nas conversas e nos meios de comunicação. A valorização torna-se parte do argumento para comprar. O problema é que a alta anterior não garante a continuidade do movimento, e a atenção coletiva pode crescer justamente quando o preço já incorpora expectativas muito otimistas.
O processo inverso ocorre durante quedas acentuadas. Vender parece prudente porque outros investidores estão vendendo, e a pressão coletiva pode reforçar a impressão de que a situação é pior do que os fundamentos indicam. Em ambos os sentidos, a opinião do grupo pode substituir a avaliação independente.
Isso não significa que o investidor deva ignorar o mercado. Movimentos de preço, volumes negociados e mudanças de comportamento podem transmitir informações relevantes. A questão é distinguir evidência de influência social. Uma decisão precisa ser sustentada por razões que continuem fazendo sentido mesmo quando a euforia ou o medo diminuírem.
O excesso de informação pode piorar as decisões
A abundância de informações também tem um custo. Notícias constantes, comentários de especialistas, notificações de aplicativos e variações de cotação podem estimular uma sensação permanente de urgência. O investidor passa a reagir a cada novo estímulo, mesmo quando a informação não altera a perspectiva de longo prazo da empresa.
A frequência com que uma carteira é observada pode mudar a experiência emocional do investimento. Quanto mais o investidor acompanha as oscilações de curto prazo, maior pode ser a tentação de interpretar variações normais como sinais de que precisa agir. Isso não significa que acompanhar a carteira seja prejudicial em si, mas que a frequência de observação precisa ser compatível com a estratégia adotada.
Uma abordagem de longo prazo, por exemplo, exige separar mudanças temporárias de preço de alterações relevantes na capacidade de geração de caixa da companhia. Já estratégias de negociação de curto prazo dependem de regras específicas, controle de risco e disciplina operacional. Misturar os dois horizontes costuma produzir decisões incoerentes: o investidor compra pensando em anos, mas vende diante de uma queda de poucos dias.
Disciplina não é ausência de emoção
A solução não consiste em imaginar que o investidor pode eliminar sentimentos ou tomar decisões perfeitamente racionais em todas as circunstâncias. O objetivo é construir um processo que reduza a influência de impulsos previsíveis.
Isso envolve definir critérios antes de comprar, estabelecer limites de concentração, compreender os riscos de cada posição e registrar as razões que justificam a decisão. Também significa determinar quais acontecimentos exigiriam uma revisão da tese de investimento. Dessa forma, uma queda de preço não se torna automaticamente um sinal de venda, e uma alta não se transforma automaticamente em motivo para comprar.
A diversificação pode reduzir a dependência de uma única empresa, enquanto o planejamento financeiro evita que necessidades imediatas obriguem o investidor a vender ativos em condições desfavoráveis. Uma reserva adequada para despesas e emergências também ajuda a impedir que decisões sobre ações sejam tomadas sob pressão financeira.
Nenhum desses mecanismos elimina perdas ou garante resultados positivos. Sua função é limitar os danos provocados por decisões inconsistentes e tornar o comportamento mais compatível com os objetivos financeiros.
No mercado de ações, conhecer empresas e indicadores é necessário, mas não suficiente. O investidor também precisa conhecer os próprios padrões de reação. A dificuldade não está apenas em descobrir o que comprar, mas em evitar que medo, euforia e pressão coletiva destruam a lógica que justificou a compra.
O maior risco pode não ser a oscilação do mercado, algo inevitável em investimentos de renda variável, mas a transformação de cada oscilação em uma ordem emocional para agir. A disciplina financeira começa quando o investidor aprende a distinguir o que o preço está fazendo daquilo que os fundamentos realmente estão dizendo.
Produção: Redação, Caminho ao Capital
Deixe um comentário