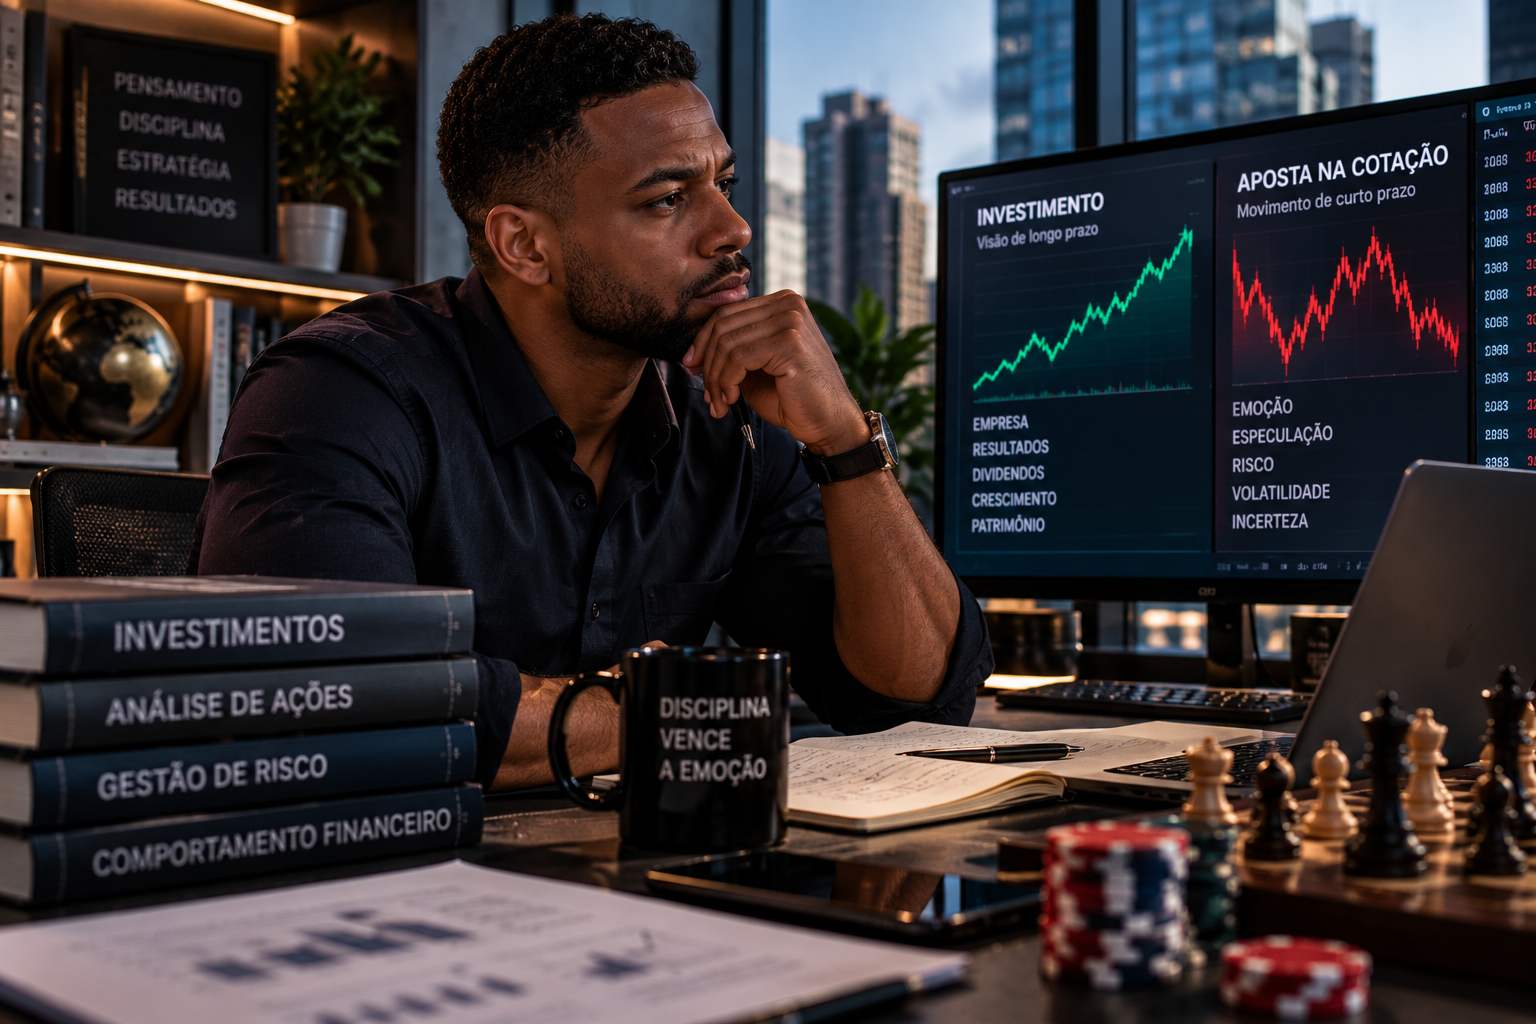
O mercado de ações pode ser utilizado para participar da criação de valor das empresas ou para tentar lucrar com oscilações de preços. Embora as duas atividades envolvam ativos semelhantes, elas exigem objetivos, métodos e controles de risco diferentes.
Duas pessoas podem comprar a mesma ação no mesmo dia e estar realizando operações economicamente distintas. A primeira acredita que a empresa possui uma capacidade duradoura de gerar caixa, está bem administrada e negocia a um preço atraente em relação às perspectivas futuras. A segunda espera apenas que a cotação suba nos próximos pregões para vender com lucro. Ambas podem ganhar dinheiro, mas suas decisões se apoiam em teses diferentes.
A distinção importa porque o mercado financeiro reúne atividades que frequentemente são tratadas como se fossem a mesma coisa. Investimento envolve a avaliação de ativos com base nos resultados econômicos esperados e na relação entre retorno e risco. Especulação procura aproveitar mudanças de preços, muitas vezes em horizontes curtos. A fronteira entre as duas práticas nem sempre é absoluta, mas as diferenças de método e de exposição ao risco são relevantes.
Comprar ações significa adquirir uma participação no capital de uma empresa. O acionista passa a estar economicamente exposto aos resultados do negócio, às decisões de seus administradores e às condições em que a companhia opera. Seu retorno pode vir da valorização das ações e da distribuição de proventos, quando houver. Entretanto, não existe garantia de lucro, e o capital investido pode sofrer perdas significativas.
O que sustenta o retorno de longo prazo
Uma empresa cria valor quando consegue aplicar recursos em atividades que geram benefícios econômicos superiores aos custos e riscos envolvidos. Isso pode ocorrer por meio de ganhos de produtividade, desenvolvimento de produtos, expansão eficiente, melhoria da distribuição, fortalecimento da marca ou outras vantagens que permitam sustentar resultados ao longo do tempo.
Para o acionista, o ponto fundamental não é apenas saber se a empresa cresce, mas se esse crescimento produz retorno adequado sobre o capital investido. Uma companhia pode ampliar receitas e lucros enquanto consome quantidades crescentes de recursos, assumindo dívidas excessivas ou investindo em projetos que rendem menos do que seu custo de capital. Nesse caso, o crescimento do negócio não garante criação proporcional de valor para os acionistas.
Por isso, a análise de uma ação precisa ir além de indicadores isolados. É necessário compreender o modelo de negócio, a posição competitiva, a estrutura financeira, a capacidade de gerar caixa e as decisões de alocação de capital. Também é importante avaliar se o preço de mercado oferece uma perspectiva razoável de retorno diante das incertezas existentes.
Mesmo uma empresa de alta qualidade pode ser um investimento ruim se comprada por um preço que exige resultados extraordinários para justificar sua avaliação. Da mesma forma, uma empresa com dificuldades pode apresentar uma oportunidade em determinadas circunstâncias, desde que o preço compense adequadamente os riscos — algo que exige análise cuidadosa, não apenas a observação de uma cotação baixa.
O preço pode se mover sem que o negócio mude
No curto prazo, as cotações podem variar por motivos que não representam mudanças equivalentes nos fundamentos empresariais. Fluxos de compra e venda, notícias, revisões de expectativas, mudanças no apetite por risco e condições gerais de mercado podem produzir movimentos expressivos.
Isso cria oportunidades para quem opera com horizontes curtos, mas também introduz dificuldades. Para lucrar com uma oscilação, não basta ter uma opinião sobre o valor de uma empresa. É preciso que o preço se mova na direção esperada, no intervalo de tempo considerado, e que o ganho seja suficiente para compensar custos de negociação, tributos aplicáveis, eventuais custos de financiamento e perdas nas operações malsucedidas.
Uma previsão pode estar correta no longo prazo e ainda assim resultar em prejuízo para quem precisa encerrar a posição antes que a tese se materialize. O mercado não tem obrigação de reconhecer imediatamente o valor estimado por um investidor. Uma ação aparentemente descontada pode permanecer desvalorizada por muito tempo, enquanto o negócio continua enfrentando dificuldades ou as expectativas do mercado seguem desfavoráveis.
Esse risco é particularmente relevante quando a operação utiliza alavancagem, isto é, quando o investidor assume uma exposição superior aos recursos próprios disponíveis. A alavancagem amplia tanto os ganhos quanto as perdas e pode provocar encerramentos forçados de posições em momentos adversos. Uma oscilação que seria administrável em uma carteira sem dívida pode se tornar destrutiva quando existem obrigações financeiras associadas à operação.
A ilusão de que toda valorização confirma uma boa decisão
Quando uma ação sobe depois da compra, é tentador concluir que a análise estava correta. Mas o resultado favorável pode ter sido influenciado por fatores que não estavam previstos ou que pouco tinham a ver com a qualidade do raciocínio original. Da mesma forma, uma queda não prova automaticamente que a decisão foi ruim.
É necessário distinguir processo e resultado. Uma decisão bem fundamentada pode produzir prejuízo, pois o futuro contém incertezas. Uma decisão mal fundamentada pode gerar lucro por acaso. Se o investidor avalia sua capacidade apenas pelo resultado imediato, corre o risco de reforçar hábitos inadequados e atribuir à própria habilidade aquilo que foi consequência de circunstâncias favoráveis.
A avaliação de uma estratégia exige observar sua consistência ao longo do tempo, os riscos assumidos, a frequência e a dimensão das perdas, os custos envolvidos e sua adequação aos objetivos do investidor. Não basta apresentar uma operação vencedora: é preciso compreender o conjunto de decisões que produziu o resultado.
Essa distinção ajuda a evitar outra confusão comum: tratar a bolsa como um mecanismo de enriquecimento rápido. O mercado oferece oportunidades, mas também distribui riscos e penaliza erros de avaliação, excesso de confiança e falta de controle financeiro. Resultados passados não garantem resultados futuros, e nenhuma estratégia elimina a possibilidade de perdas.
A diferença entre participar e tentar prever
O investidor de longo prazo procura participar dos resultados econômicos de empresas selecionadas, avaliando continuamente se a tese continua válida e se o preço ainda é compatível com as perspectivas do negócio. Isso não significa comprar e esquecer. Mudanças na gestão, na concorrência, no endividamento ou na capacidade de geração de caixa podem exigir uma revisão da decisão.
O especulador, por sua vez, pode operar com base em tendências, eventos, padrões de preço ou outras hipóteses sobre movimentos de mercado. Essa atividade não é necessariamente irracional, mas precisa ser reconhecida pelo que é: uma tentativa de obter retorno a partir de movimentos de preços, com riscos específicos e necessidade de regras claras de execução e controle.
O problema aparece quando o investidor mistura os métodos sem perceber. Compra uma ação com a justificativa de manter por muitos anos, mas não suporta uma queda temporária. Depois, transforma uma operação de curto prazo em investimento de longo prazo apenas porque o preço caiu e realizar a perda se tornou emocionalmente difícil. A mudança de estratégia ocorre não porque a análise foi atualizada, mas porque o resultado contrariou a expectativa inicial.
Uma abordagem coerente exige definir, antes da operação, qual hipótese está sendo testada, qual horizonte de tempo faz sentido e quais acontecimentos justificariam encerrar a posição. Essas definições não eliminam a incerteza, mas reduzem a possibilidade de que o investidor altere as próprias regras sob pressão.
O mercado como instrumento de participação econômica
A bolsa de valores tem uma função econômica importante: permite que empresas acessem recursos e que investidores participem dos resultados de negócios sem precisar administrar diretamente suas operações. O mercado secundário, no qual ações já emitidas são negociadas entre investidores, também oferece liquidez e contribui para a formação de preços, embora a facilidade de vender dependa do ativo e das condições de mercado.
Para a sociedade, o mercado de capitais pode ajudar a direcionar recursos para empresas capazes de utilizá-los produtivamente. Para o investidor, oferece uma forma de participar do desenvolvimento econômico e da geração de resultados empresariais. Mas essa função não transforma toda ação em um bom investimento nem garante que cada companhia listada crie valor ao longo do tempo.
O desafio está em distinguir a oportunidade econômica da promessa de ganho fácil. A cotação pode atrair atenção, mas não substitui a análise. A valorização passada pode contar uma história interessante, mas não explica sozinha o futuro. E o entusiasmo coletivo não elimina a necessidade de avaliar riscos.
Comprar uma ação é assumir uma posição diante de um conjunto de possibilidades. O investidor pode estar financiando, indiretamente, sua participação em um negócio cuja prosperidade depende de clientes, trabalhadores, fornecedores, tecnologia, produtividade e decisões de gestão. Ou pode estar tentando antecipar o próximo movimento da cotação. Ambas as atividades existem, mas não devem ser confundidas.
A diferença decisiva não está no botão utilizado para comprar ou vender. Está na lógica que orienta a decisão, na compreensão do risco e na capacidade de reconhecer os limites do próprio conhecimento. No mercado financeiro, ganhar dinheiro em uma operação é um resultado possível. Construir um método capaz de sustentar decisões coerentes ao longo do tempo é um desafio muito mais profundo.
Produção: Redação, Caminho ao Capital
Deixe um comentário