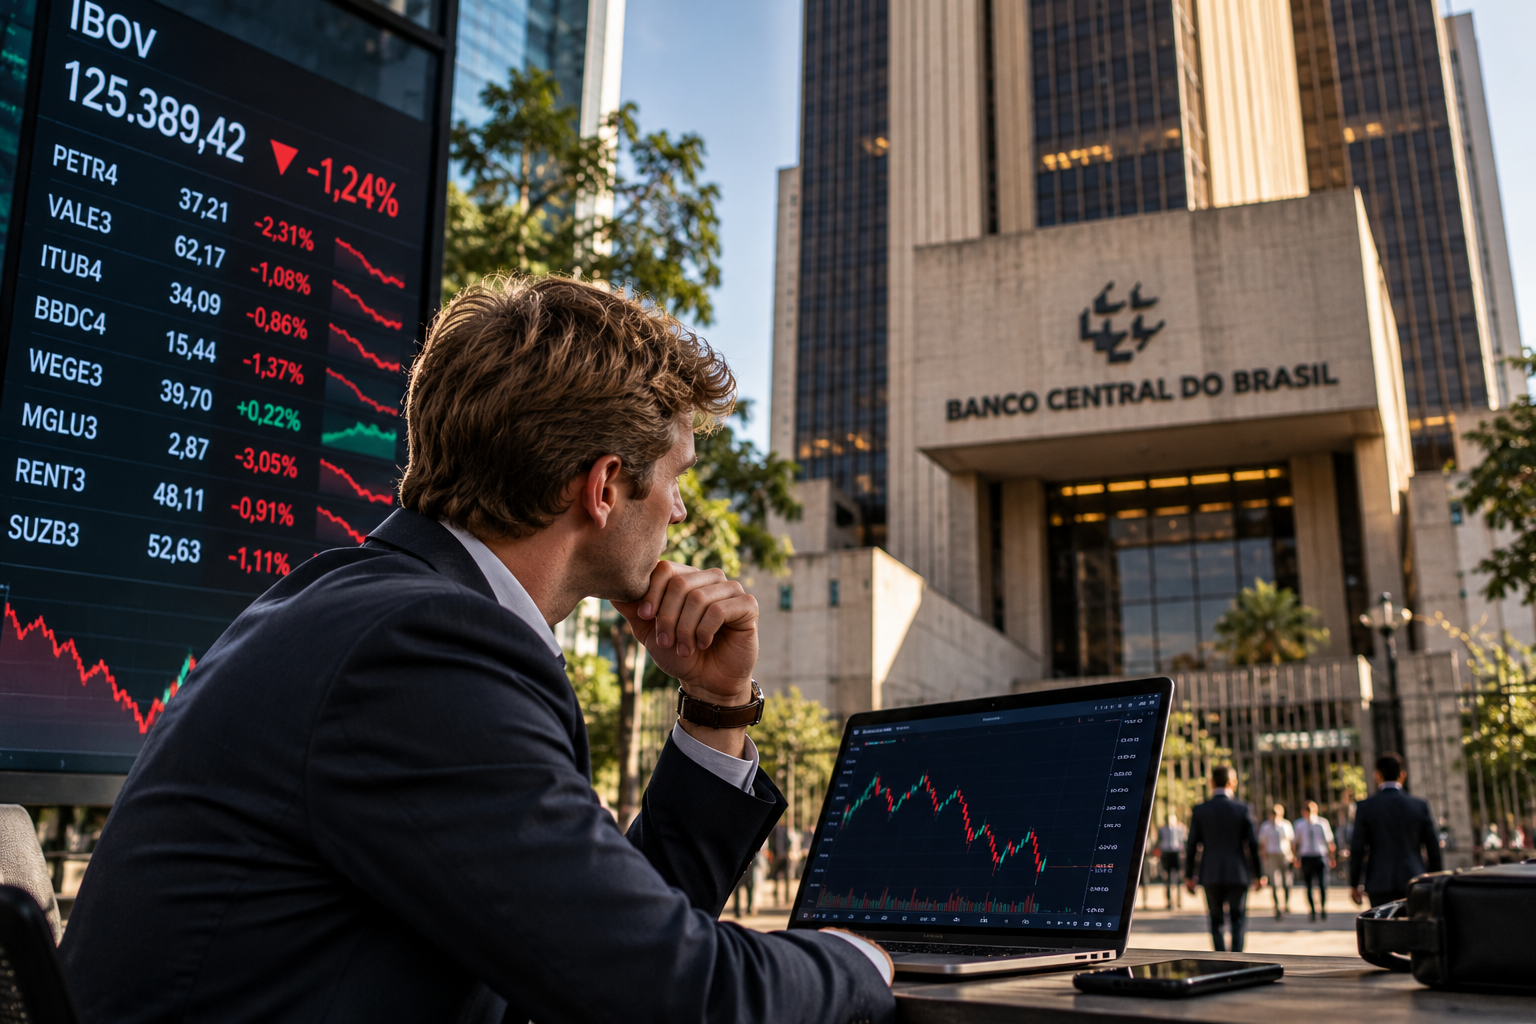
As taxas de juros influenciam o custo do dinheiro, a rentabilidade exigida pelos investidores e as perspectivas de lucro das empresas. Por isso, a política monetária pode alterar o valor das ações mesmo quando os negócios continuam operando normalmente.
Quando o Banco Central altera a taxa básica de juros, o efeito não se limita aos empréstimos bancários ou às parcelas de um financiamento. A decisão também modifica as condições em que famílias, empresas e investidores tomam decisões. No mercado de ações, essa influência aparece tanto nos resultados esperados das companhias quanto no preço que os investidores estão dispostos a pagar por eles.
A conexão começa pelo valor do dinheiro no tempo. Um real recebido hoje não equivale necessariamente a um real recebido daqui a vários anos. O dinheiro disponível imediatamente pode ser aplicado, utilizado para reduzir dívidas ou direcionado a outras oportunidades. Quanto maior a remuneração exigida para abrir mão desses recursos no presente, menor tende a ser o valor atual de um fluxo de dinheiro esperado no futuro, mantidas as demais condições.
É por esse mecanismo que uma mudança nas taxas de juros pode alterar a avaliação de uma empresa sem que nenhuma loja tenha fechado, nenhum produto tenha sido retirado do mercado e nenhuma venda tenha sido perdida naquele momento.
O valor presente dos lucros futuros
Uma ação representa uma participação em um negócio que pode gerar resultados econômicos ao longo do tempo. Para avaliar essa participação, investidores frequentemente estimam os fluxos de caixa futuros da empresa e os trazem a valor presente por meio de uma taxa de desconto que reflita o custo de oportunidade e os riscos envolvidos.
Quando a taxa de desconto aumenta, o valor presente dos mesmos fluxos de caixa tende a diminuir. Quando ela cai, o efeito matemático tende a ocorrer na direção oposta. Essa relação ajuda a explicar por que o mercado pode reavaliar as ações mesmo antes de uma mudança efetiva nos resultados empresariais.
O impacto, entretanto, não é igual para todas as companhias. Empresas cujo valor depende fortemente de resultados esperados para um futuro distante tendem a ser mais sensíveis às mudanças na taxa de desconto. Negócios que já geram caixa de maneira consistente no presente podem apresentar uma dinâmica diferente, embora também sejam afetados pelos juros e pelos demais riscos econômicos.
É importante não transformar essa relação em uma regra mecânica. Uma queda dos juros não garante valorização de todas as ações, assim como uma alta não implica queda universal. O motivo da mudança monetária importa. Juros podem cair porque a inflação está sob controle e a economia apresenta condições favoráveis, mas também podem cair em resposta a uma deterioração econômica que prejudique as receitas das empresas.
O custo do capital e a atividade empresarial
Os juros influenciam a bolsa por outro caminho: o custo de financiamento das empresas. Companhias endividadas podem enfrentar despesas financeiras maiores quando suas dívidas são indexadas a taxas variáveis ou precisam ser refinanciadas em condições mais caras. Isso reduz a parcela do resultado que sobra aos acionistas e pode limitar a capacidade de investir, contratar ou expandir operações.
A transmissão ocorre também pelo lado da demanda. Taxas de juros mais elevadas tendem a encarecer o crédito para famílias e empresas. Dependendo do contexto, isso pode reduzir compras financiadas, adiar decisões de consumo e diminuir investimentos produtivos. Empresas expostas a bens duráveis, imóveis, veículos ou outros segmentos sensíveis ao crédito podem sentir esses efeitos de maneira mais intensa.
Por outro lado, determinados negócios podem apresentar maior resistência. Empresas com pouca dívida, receitas recorrentes ou capacidade de repassar custos podem suportar melhor condições financeiras restritivas. Mesmo assim, nenhuma companhia opera completamente isolada da economia: a renda dos consumidores, a atividade dos fornecedores e o comportamento dos concorrentes afetam seus resultados.
A análise de ações, portanto, precisa conectar o cenário monetário à realidade operacional de cada empresa. Não basta prever a próxima decisão do Banco Central. É necessário entender como essa decisão pode chegar às receitas, às despesas financeiras, aos investimentos e ao fluxo de caixa do negócio.
A renda fixa e a disputa pelo dinheiro do investidor
Existe ainda um efeito direto sobre a alocação de recursos. Quando títulos de renda fixa oferecem remunerações mais elevadas, o investidor passa a contar com alternativas que podem parecer atraentes em comparação com ativos de maior risco. Para justificar a compra de ações, ele pode exigir um retorno potencial maior, especialmente quando há incerteza sobre os lucros futuros.
Isso não significa que renda fixa e renda variável sejam substitutos perfeitos. Os instrumentos possuem riscos, prazos, liquidez e características distintas. Uma ação pode oferecer participação no crescimento de uma empresa e possibilidade de valorização ao longo do tempo, enquanto um título de renda fixa apresenta condições de remuneração definidas de acordo com sua estrutura. A escolha depende dos objetivos do investidor, de seu horizonte e da relação entre retorno e risco.
Ainda assim, a comparação entre alternativas influencia os preços. Se o retorno exigido pelos investidores aumenta, uma ação pode precisar ser negociada a um preço menor para oferecer uma perspectiva de retorno compatível com esse novo cenário. O ajuste pode ocorrer rapidamente, mesmo que a empresa continue apresentando bons resultados operacionais.
O que o mercado já antecipou?
Outro elemento importante é que os preços frequentemente reagem antes da decisão oficial. Se os investidores acreditam que os juros começarão a cair, podem antecipar esse movimento nas cotações. Quando o anúncio finalmente ocorre, a valorização pode ser pequena ou até negativa, caso a decisão já estivesse incorporada aos preços ou tenha sido acompanhada por uma comunicação menos favorável do que se esperava.
Por isso, acompanhar apenas o número divulgado pelo Banco Central é insuficiente. A reação depende da diferença entre a decisão efetiva e as expectativas anteriores, além das indicações sobre os próximos passos da política monetária.
Também é preciso considerar que a inflação, o câmbio, as contas públicas e as condições internacionais podem influenciar simultaneamente os juros e a percepção de risco. A taxa básica é uma variável central, mas não explica sozinha todos os movimentos da bolsa.
A taxa de juros não escolhe as empresas vencedoras
O investidor pode acertar a direção dos juros e, ainda assim, escolher ações que apresentem desempenho ruim. Uma empresa pode se beneficiar de um ambiente monetário mais favorável, mas enfrentar problemas de gestão, perda de competitividade ou decisões inadequadas de investimento. Da mesma forma, uma companhia bem administrada pode atravessar um período de pressão sobre suas cotações sem que sua capacidade de gerar valor tenha sido destruída.
O cenário macroeconômico estabelece parte das condições em que os negócios operam. A qualidade da empresa determina como ela responde a essas condições. O preço de compra define, em conjunto com os resultados futuros, parte importante do retorno que o acionista poderá obter.
Entender os juros é essencial para interpretar o mercado financeiro, mas transformar essa compreensão em investimento exige uma análise mais completa. O investidor precisa avaliar o custo do dinheiro, as expectativas econômicas, a estrutura financeira das empresas e o preço que está pagando por cada negócio.
A bolsa não se move apenas porque os lucros mudam. Ela também se move porque o futuro é continuamente recalculado à luz do custo de financiá-lo. E, quando o preço do dinheiro muda, o valor atribuído a quase todas as promessas de lucro precisa ser reexaminado.
Produção: Redação, Caminho ao Capital
Deixe um comentário