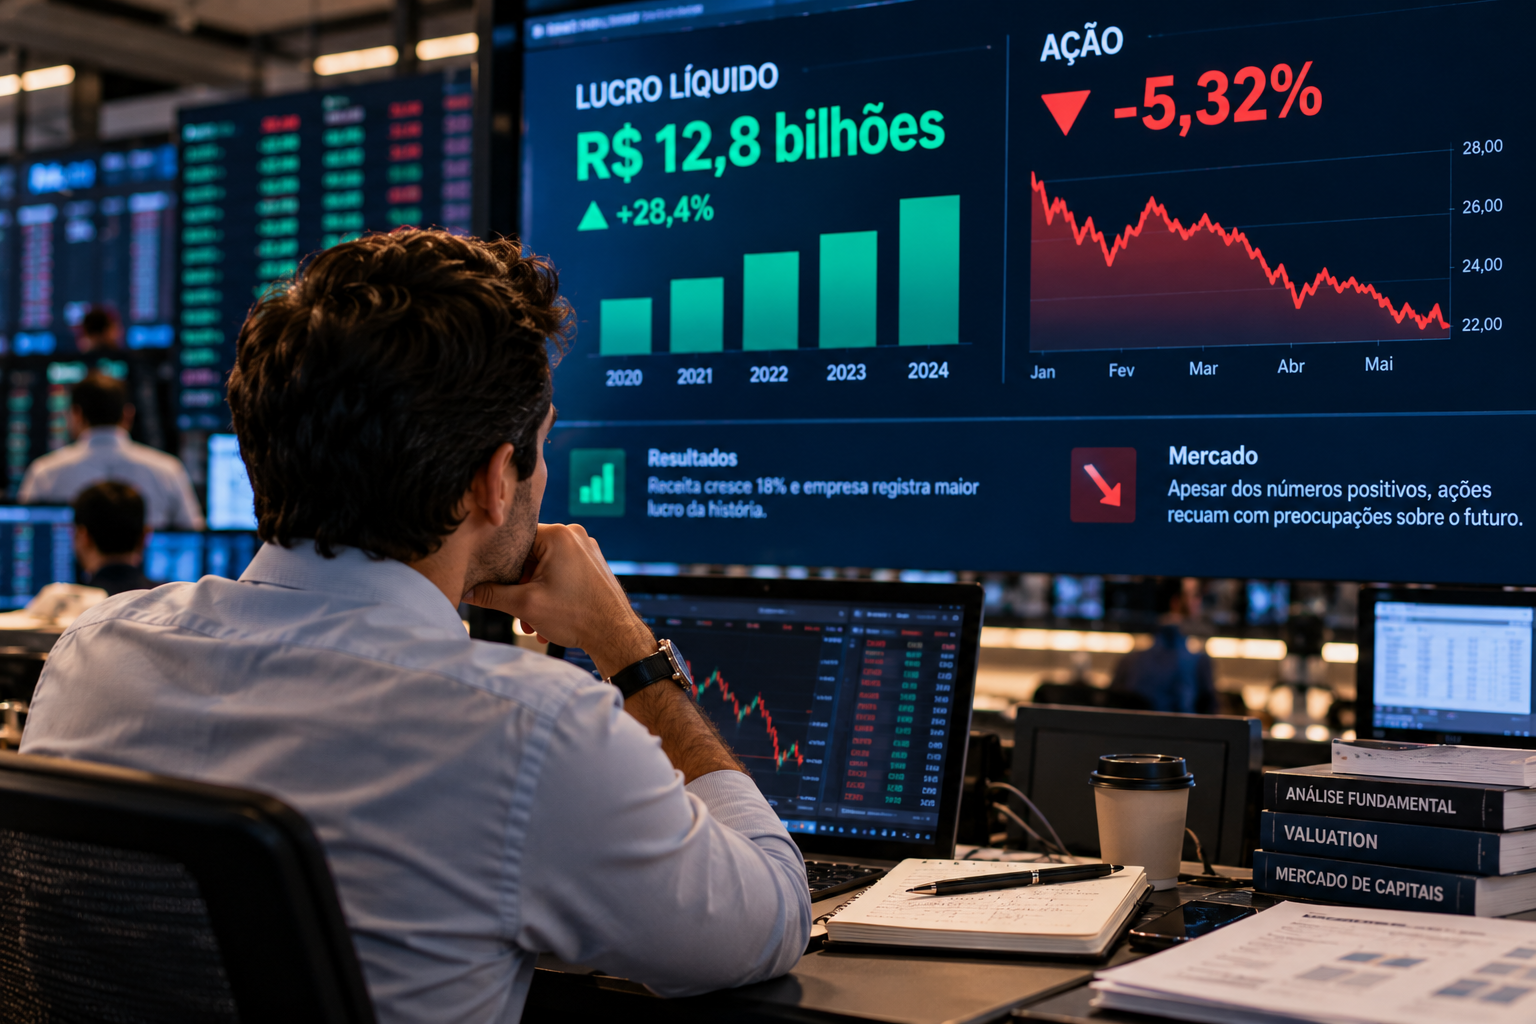
O desempenho de uma empresa não se resume ao lucro divulgado. Para compreender a reação da bolsa, é necessário investigar as expectativas, a qualidade dos resultados e a capacidade de transformar crescimento contábil em geração de caixa.
Poucas situações confundem tanto o investidor quanto a queda de uma ação após a divulgação de um resultado financeiro aparentemente excelente. A empresa anuncia lucro recorde, amplia sua receita, conquista clientes e melhora indicadores operacionais. Ainda assim, no pregão seguinte, suas ações recuam. Para quem acompanha apenas as manchetes, a reação parece irracional. Para quem observa a lógica das expectativas, ela pode fazer sentido.
O mercado não avalia os resultados de uma companhia de maneira isolada. Ele os compara com aquilo que esperava encontrar. Uma empresa pode apresentar crescimento expressivo e, simultaneamente, entregar um desempenho inferior às projeções dos investidores. Nesse caso, o lucro recorde não representa necessariamente uma surpresa positiva: pode indicar apenas que a companhia alcançou um resultado que já estava incorporado ao preço de suas ações.
Esse mecanismo revela uma característica essencial do mercado financeiro: o preço depende tanto dos fundamentos econômicos quanto da distância entre os resultados efetivos e as expectativas que os precederam.
Nem todo lucro tem a mesma qualidade
O lucro contábil é uma informação indispensável, mas não conta sozinho toda a história. Uma companhia pode elevar seus resultados por meio do crescimento das vendas, da melhoria das margens, do aumento da produtividade ou de ganhos de eficiência. Também pode registrar efeitos extraordinários, vender ativos, reconhecer créditos ou se beneficiar temporariamente de condições favoráveis.
Essas situações não possuem a mesma capacidade de sustentar resultados futuros. Um ganho não recorrente pode melhorar o balanço de um trimestre sem alterar significativamente a capacidade estrutural de geração de caixa da empresa. Já uma expansão consistente de margens, apoiada em vantagens competitivas e controle de custos, pode indicar uma transformação mais duradoura.
Por isso, investidores atentos procuram entender a composição do resultado. Observam a evolução da receita, a margem operacional, o endividamento, os investimentos necessários à manutenção do negócio e a conversão do lucro em caixa. Uma empresa pode demonstrar rentabilidade contábil e, ao mesmo tempo, consumir recursos porque precisa financiar estoques, conceder prazos maiores aos clientes ou realizar investimentos elevados para continuar crescendo.
O crescimento também tem um custo. Expandir operações exige capital de giro, infraestrutura, tecnologia, pessoas e capacidade gerencial. Se cada unidade adicional de receita demanda investimentos desproporcionais, a expansão pode aumentar o tamanho da companhia sem criar valor econômico na mesma proporção.
O que realmente surpreende o mercado
Imagine uma empresa que registra lucro anual de R$ 1 bilhão, contra R$ 800 milhões no período anterior. O crescimento de 25% parece expressivo. Entretanto, se os analistas projetavam lucro de R$ 1,2 bilhão, o resultado ficou abaixo do esperado. A reação negativa das ações pode refletir uma revisão das perspectivas futuras, e não uma rejeição ao crescimento observado.
O exemplo é hipotético, mas ilustra uma distinção fundamental: o mercado não reage somente ao nível dos resultados, mas também às informações que eles fornecem sobre o futuro. A divulgação pode levar investidores a revisar estimativas de receita, margens, investimentos, riscos e capacidade de distribuição de dividendos.
Há ainda uma dimensão menos evidente: o preço de uma ação incorpora expectativas de vários anos. Se uma companhia era avaliada como um negócio capaz de crescer rapidamente, qualquer sinal de desaceleração pode provocar uma revisão relevante de seu valor estimado. O problema não está necessariamente no lucro atual, mas na possibilidade de que os resultados futuros sejam menores do que se imaginava.
O movimento inverso também ocorre. Uma empresa pode divulgar um prejuízo e registrar valorização de suas ações se o resultado for menos negativo do que o esperado, se houver sinais de recuperação operacional ou se uma medida de reestruturação aumentar a probabilidade de sobrevivência do negócio. A bolsa pode antecipar uma melhora antes que ela apareça integralmente nos balanços.
A diferença entre desempenho empresarial e retorno do acionista
Uma empresa pode crescer e ainda assim entregar retornos decepcionantes aos acionistas. Isso ocorre, por exemplo, quando o crescimento exige investimentos muito elevados, quando o endividamento aumenta de forma preocupante ou quando o preço pago pelas ações já pressupunha resultados extraordinários.
O retorno do investidor depende do preço de compra, da evolução do valor econômico da empresa e dos rendimentos distribuídos ao longo do período. Uma companhia que aumenta lucros continuamente não garante, por esse motivo, que suas ações subirão na mesma proporção. Se a valorização inicial já refletia uma perspectiva excessivamente otimista, parte do crescimento pode apenas confirmar aquilo que o mercado esperava.
Também é possível que uma empresa apresente bons resultados enquanto o mercado como um todo passa por uma reavaliação. Mudanças nas taxas de juros, na percepção de risco ou nas condições de financiamento podem reduzir os preços que investidores aceitam pagar por ativos financeiros. Assim, o resultado empresarial e a cotação podem seguir trajetórias diferentes durante algum tempo.
Isso não significa que os fundamentos deixem de importar. Significa que eles interagem com as condições de mercado e com o preço pelo qual a expectativa foi comprada.
O balanço como ponto de partida, não como resposta final
A leitura de resultados financeiros exige mais do que procurar recordes de lucro ou comparar o desempenho de um trimestre com o anterior. É preciso perguntar se o crescimento é sustentável, se as margens podem ser mantidas, se a empresa está alocando bem seus recursos e se o retorno esperado compensa os riscos assumidos.
Também é necessário reconhecer os limites das interpretações. Uma queda após a divulgação de resultados não prova, por si só, que o mercado esteja correto. Os investidores podem exagerar nas reações, interpretar mal informações ou agir sob influência de movimentos coletivos. A cotação é um sinal importante, não uma sentença definitiva sobre a qualidade do negócio.
O investidor precisa evitar tanto a obediência automática ao mercado quanto a convicção de que qualquer reação contrária à sua interpretação representa uma oportunidade. Em vez disso, deve investigar quais premissas podem ter mudado e se essas mudanças justificam uma revisão de sua avaliação.
A bolsa não é uma máquina que recompensa automaticamente empresas com lucros crescentes. Ela é um ambiente em que resultados, expectativas e preços se encontram continuamente. O lucro mostra parte do que uma empresa conseguiu realizar. A cotação expressa uma avaliação sobre o que ela poderá realizar daqui para frente. Compreender a distância entre essas duas dimensões é essencial para interpretar os movimentos do mercado sem confundir bons números com bons investimentos.
Produção: Redação, Caminho ao Capital
Deixe um comentário